Comprar un piso con inquilino dentro: lo que heredas, lo que puedes negociar y lo que no
Por HomLista · · 4 min de lectura
Un piso alquilado suele venderse más barato, pero con él compras también un contrato. Qué obligaciones asumes como nuevo propietario, cuándo puede el inquilino adelantarse y comprarlo, y cómo calcular si la rebaja compensa.
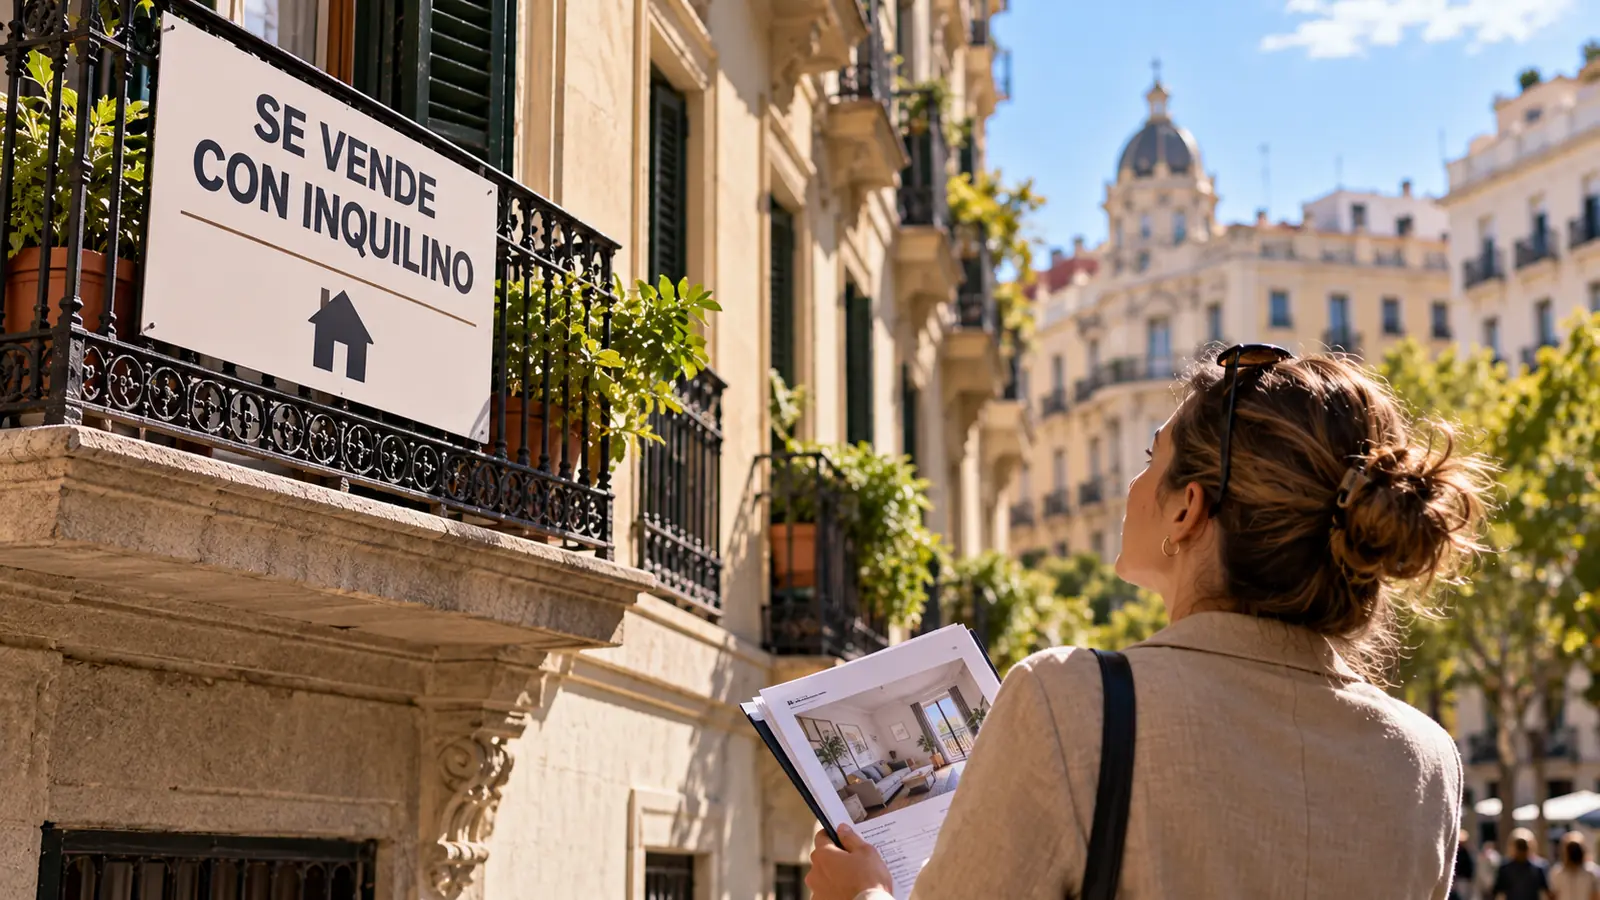
En los portales inmobiliarios aparecen cada vez más anuncios con la frase “se vende con inquilino”. Suelen tener un precio más bajo que pisos similares vacíos, y para un inversor pueden ser una oportunidad: rentabilidad desde el primer día, sin buscar inquilino ni amueblar. Pero comprar un piso con inquilino significa comprar también un contrato que no has negociado. Esto es lo que debes saber antes de firmar.
Lo que heredas: el contrato tal y como está
La Ley de Arrendamientos Urbanos (artículo 14) establece que el comprador queda subrogado en los derechos y obligaciones del anterior arrendador. En la práctica, pasas a ser el casero con el mismo contrato:
La misma renta y las mismas actualizaciones pactadas, aunque estén por debajo del mercado.
La misma duración: en los contratos firmados desde la reforma de 2019, el inquilino puede quedarse hasta cinco años (siete si el casero era una empresa), más las prórrogas que correspondan. En contratos anteriores, el mínimo era de tres años, según recuerda el Diario de León.
Las mismas cláusulas, incluidas las que te parezcan desfavorables.
Si el contrato no estaba inscrito en el Registro de la Propiedad, la protección del inquilino frente al comprador es una cuestión jurídicamente discutida, con sentencias en distintos sentidos. No bases tu compra en la idea de que podrás recuperar el piso antes de tiempo.
Cuidado: el inquilino puede comprarlo antes que tú
Salvo que haya renunciado expresamente en su contrato, el inquilino tiene un derecho de adquisición preferente (artículo 25 de la LAU). El vendedor debe comunicarle de forma fehaciente el precio y las condiciones, y el inquilino dispone de 30 días naturales para igualar la oferta, según explica El Español. Si se vende sin avisarle, o a un precio más bajo del comunicado, puede ejercer el retracto y quedarse con la vivienda después de la venta.
Para ti como comprador, esto significa que unas arras firmadas no garantizan la compra si el vendedor no ha cumplido con este trámite. Pide la notificación al inquilino o la cláusula de renuncia antes de pagar una señal importante.
Cuatro escenarios y cómo actuar
1. Contrato reciente, renta de mercado, buen inquilino
Es el caso ideal para un inversor: rentabilidad inmediata y bajo riesgo de vacío.
Qué hacer: calcula la rentabilidad neta con la renta real y compara el precio con pisos vacíos de la zona. La rebaja será pequeña, y es lógico.
2. Contrato antiguo con renta muy baja
Puede ser una gran oportunidad o una trampa, según cuánto falte para que termine.
Qué hacer: pide la fecha de inicio y las prórrogas, calcula cuántos años cobrarás esa renta y exige un descuento que compense la diferencia con el mercado.
3. Quieres el piso para vivir
Tendrás que esperar a que el contrato termine, salvo acuerdo con el inquilino.
Qué hacer: negocia antes de firmar: algunos inquilinos aceptan una compensación por salir. Ponlo por escrito y condiciona la compra a ello.
4. Impagos o conflictos
Heredas también el problema, y un desahucio lleva tiempo y dinero.
Qué hacer: pide al vendedor los justificantes de pago de los últimos meses y pregunta directamente por incidencias.
Un piso con inquilino no se valora por metros cuadrados, sino por la renta que te queda por cobrar y el momento en que podrás disponer de él.
Documentos que debes pedir
Copia del contrato de alquiler y de sus anexos.
Justificantes de pago de la renta de los últimos meses.
Comprobante del depósito de la fianza en el organismo de tu comunidad autónoma, y acuerdo sobre su traspaso.
Notificación al inquilino de la venta, o cláusula de renuncia al tanteo y retracto.
Nota simple del Registro, para comprobar si el arrendamiento está inscrito.
¿Compensa la rebaja?
Haz tres números: la rentabilidad neta con la renta actual, el número de años hasta que podrías actualizarla o recuperar el piso, y lo que dejarías de ganar respecto a una renta de mercado. Si el descuento sobre un piso vacío equivalente cubre esa diferencia, la compra tiene sentido. No olvides sumar los gastos e impuestos de la compra, que se calculan sobre el precio pagado, y comprobar si la vivienda está en una zona de mercado tensionado, donde las nuevas rentas pueden estar limitadas.
Si buscas dónde invertir, compara ciudades en nuestra guía dónde invertir en vivienda en España, o repasa el proceso completo en la guía para comprar vivienda paso a paso. Encuentra pisos en Madrid, Valencia y Sevilla en HomLista.
Información actualizada a octubre de 2026. Este artículo es informativo y no sustituye el asesoramiento de un abogado especializado en arrendamientos.